Aave : comment mon bitcoin me permet de gagner du bitcoin sans toucher à mon capital
Il y a une question que tout le monde se pose quand il détient du bitcoin depuis un moment : comment le faire travailler sans le vendre ? Le vendre, c'est perdre la hausse future et déclencher l'impôt. Le laisser dormir sur un wallet, c'est zéro revenu. J'ai testé une troisième voie avec Aave, et aujourd'hui une partie de mes machines GoMining a été financée sans que je sorte un euro de ma poche. Je t'explique le montage, les chiffres, et surtout les risques, parce qu'il y en a.
Aave, c'est quoi ?
Aave est le plus gros protocole de prêt de la finance décentralisée. Pas d'entreprise qui garde ton argent, pas de dossier à monter, pas de conseiller : des contrats intelligents sur la blockchain qui mettent en relation ceux qui déposent des cryptos et ceux qui en empruntent. Au moment où j'écris, près de 18 milliards de dollars y sont déposés et environ 12 milliards sont empruntés, sur plus de vingt blockchains différentes (Ethereum, Arbitrum, Base, Polygon…).
Le principe tient en une phrase : tu déposes une crypto en garantie, et tu peux emprunter une autre crypto à hauteur d'une partie de sa valeur. Tant que ta garantie vaut suffisamment plus que ta dette, personne ne te demande rien. Pas de durée, pas de mensualité imposée, tu rembourses quand tu veux. Les intérêts courent en continu et s'ajoutent à ta dette.
Les trois chiffres à connaître
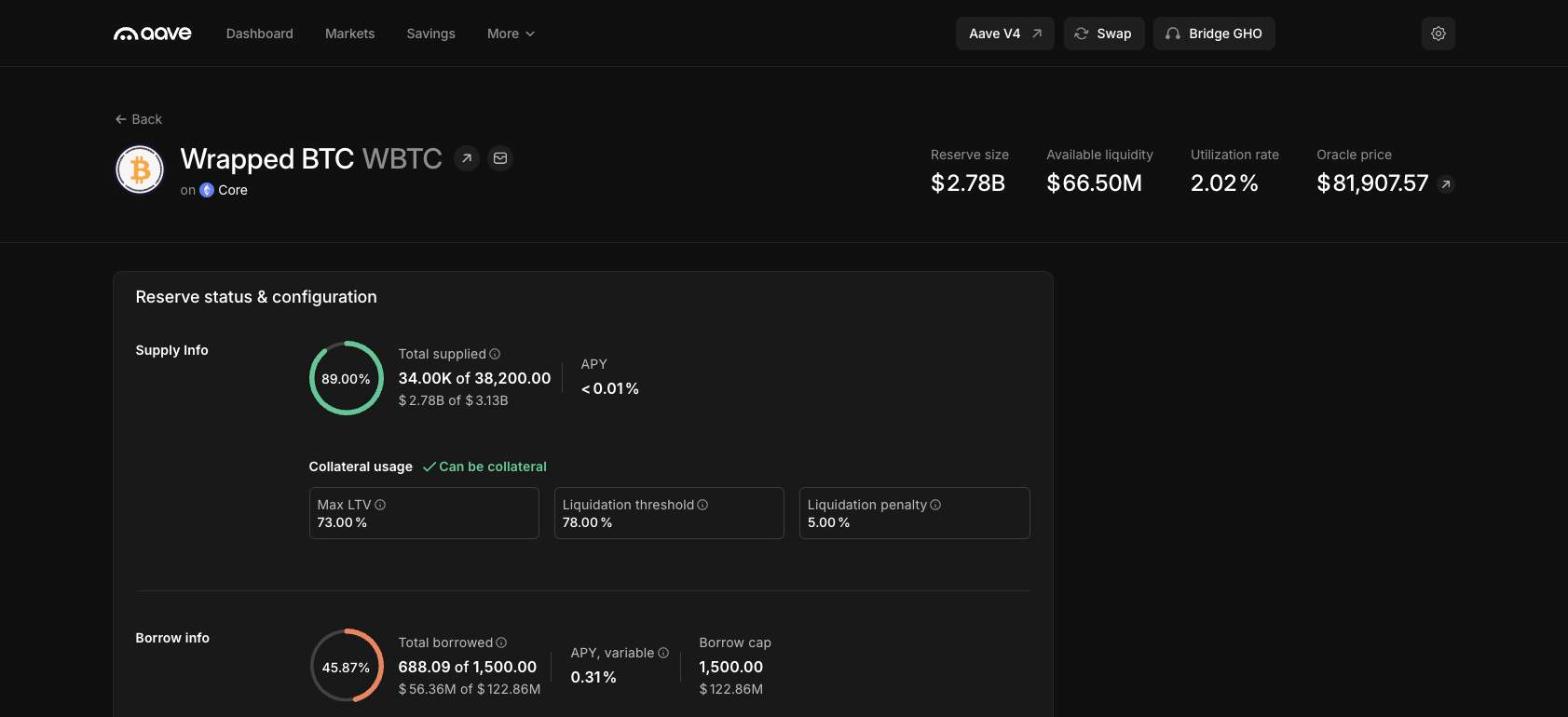
Pour du bitcoin (sous forme de WBTC ou cbBTC, les versions de bitcoin qui circulent sur Ethereum), les paramètres actuels sur Aave sont les suivants.
Le LTV maximum : 73 %. Pour 10 000 € de bitcoin déposés, tu peux emprunter jusqu'à 7 300 €. C'est le plafond, pas la cible. On y revient.
Le seuil de liquidation : 78 %. Si ta dette dépasse 78 % de la valeur de ta garantie, le protocole vend une partie de ton bitcoin pour rembourser, avec une pénalité. C'est le scénario à éviter absolument.
Le health factor. C'est l'indicateur que tu surveilles. Il vaut : valeur de la garantie × 78 % ÷ dette. Au dessus de 1, tout va bien. À 1, tu es liquidé. Plus il est haut, plus tu as de marge.
Côté coût, emprunter des USDC (un dollar numérique) contre du bitcoin revient aujourd'hui entre 3,4 % et 5,1 % par an selon la blockchain choisie. C'est variable, ça bouge avec la demande, mais on reste sur des niveaux proches d'un crédit conso classique, sans dossier et sans durée.
Mon montage : du bitcoin qui finance des machines qui produisent du bitcoin
Voilà concrètement ce que j'ai fait.
- J'ai déposé une partie de mon bitcoin sur Aave, en garantie. Il reste à moi, il suit toujours le cours.
- J'ai emprunté des USDC, en restant volontairement très en dessous du plafond.
- J'ai utilisé ces USDC pour acheter des mineurs virtuels sur GoMining, qui me versent des récompenses en bitcoin tous les jours.
- Ces récompenses couvrent les intérêts de l'emprunt et le reste s'accumule. Petit à petit, je peux rembourser la dette avec le bitcoin produit, ou réinvestir.
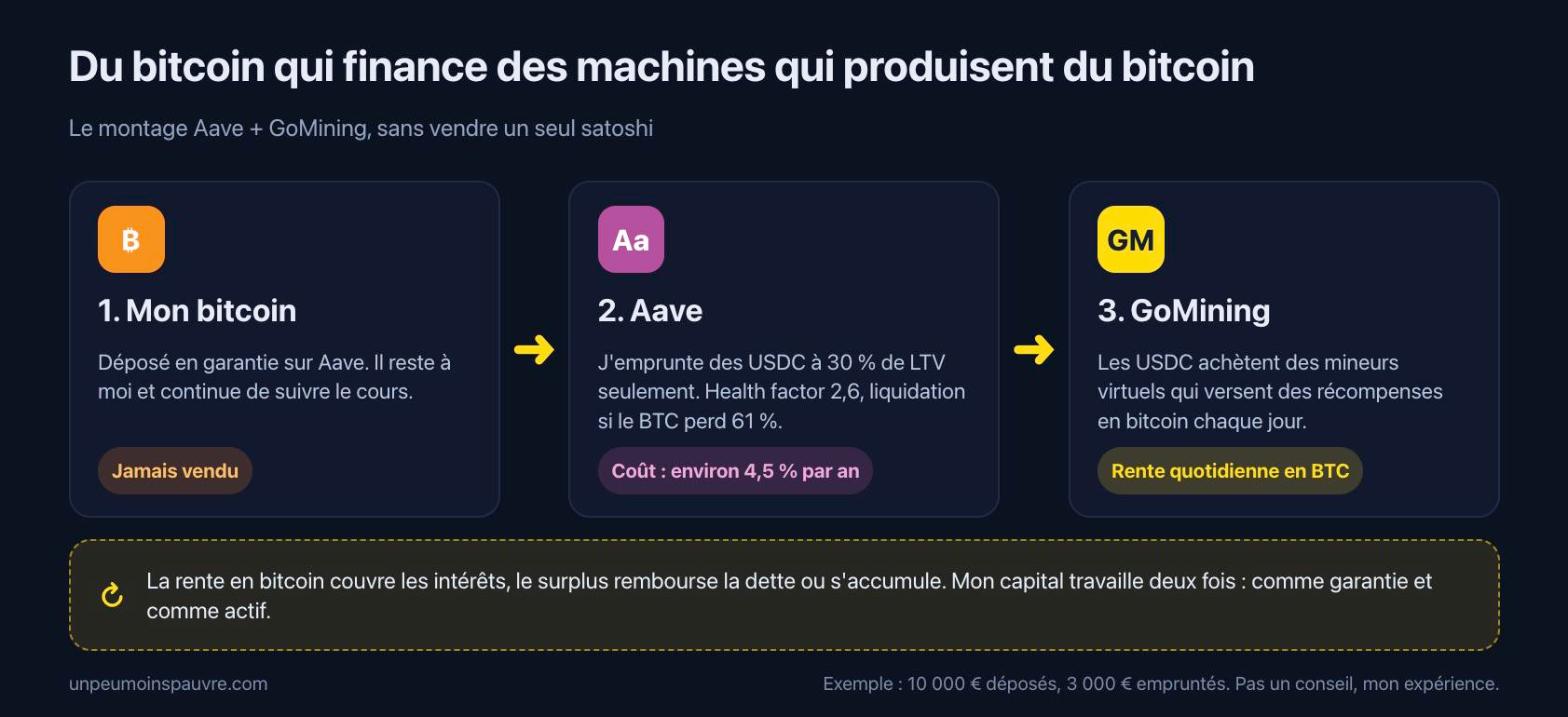
Le résultat : mon bitcoin de départ n'a pas bougé, je n'ai pas vendu, je n'ai pas sorti de capital, et il me génère une rente en bitcoin via le minage. Mon capital travaille deux fois : une fois en tant que garantie, une fois en tant qu'actif qui continue de suivre le marché.
Un exemple chiffré
Prenons des chiffres ronds pour que ce soit lisible.
Je dépose 10 000 € de bitcoin. J'emprunte 3 000 € d'USDC, soit un LTV de 30 %. Mon health factor vaut 10 000 × 0,78 ÷ 3 000 = 2,6. Pour être liquidé, il faudrait que le bitcoin perde environ 61 % de sa valeur. Ça peut arriver, le bitcoin l'a déjà fait, mais ça laisse le temps de réagir.
Les 3 000 € empruntés à 4,5 % me coûtent 135 € par an, soit un peu plus de 11 € par mois. En face, 3 000 € de mineurs GoMining produisent une rente mensuelle en bitcoin qui dépasse largement ce coût dans les conditions actuelles du marché. La différence, c'est la rente nette que mon bitcoin me rapporte, sans l'avoir vendu.
Ce qui peut mal tourner
Je ne vais pas te vendre du rêve, ce montage cumule plusieurs risques et il faut les avoir en tête avant de bouger un satoshi.
Le risque de liquidation. Le bitcoin peut perdre 30 % en quelques jours. Si ton LTV est trop élevé, tu es liquidé avec pénalité, au pire moment. Les gens qui se font avoir sont ceux qui empruntent proche du plafond. À 73 % de LTV, une baisse de 6 % suffit pour te liquider. À 30 %, il faut une chute de plus de 60 %. La différence entre les deux, c'est ta discipline.
La double exposition au bitcoin. Ta garantie est en bitcoin, et ta rente est en bitcoin. Si le cours baisse, ta garantie baisse et la valeur de tes récompenses baisse en même temps. Tu es doublement exposé à la hausse, et doublement à la baisse.
Le risque GoMining. Les mineurs virtuels dépendent d'une entreprise, du prix du bitcoin, de la difficulté du réseau et du coût de l'électricité. La rente n'est pas garantie et la valeur de revente des machines bouge. J'en ai parlé en détail dans mes articles sur GoMining.
Les taux variables. 4,5 % aujourd'hui, ça peut être 8 % dans six mois si la demande d'emprunt explose. Ça rogne la marge.
Le risque technique. Un contrat intelligent, c'est du code. Aave est audité et fait partie des protocoles les plus solides, mais le risque zéro n'existe pas. Idem pour le WBTC, qui dépend d'un dépositaire.
Mes règles pour dormir tranquille
Rester sous 30 à 35 % de LTV, pas plus. Garder une réserve d'USDC de côté pour pouvoir rembourser une partie en urgence si le marché décroche. Mettre des alertes sur le health factor. Ne pas réemprunter dès que le bitcoin monte, c'est le piège classique. Et surveiller tout ça au même endroit : j'ai ajouté un onglet Crédits sur le dashboard Un Peu Moins Pauvre qui lit directement les positions Aave et Morpho d'un wallet, avec le health factor, le collatéral, la dette et les intérêts mensuels, à côté des crédits classiques. Tu colles ton adresse publique, aucune signature, et tu vois ta dette DeFi dans ton patrimoine net.
Ce qu'il faut retenir
Aave permet de transformer un bitcoin qui dort en bitcoin qui produit, sans le vendre. Le montage avec GoMining fonctionne pour moi parce que je reste très loin du plafond d'emprunt et que je considère la dette comme un outil, pas comme un levier pour en avoir plus. Ce n'est pas un conseil, c'est mon expérience : si tu te lances, commence petit, comprends le health factor avant tout le reste, et pose toi la question du pire scénario avant celle du rendement.